
El Ministerio de Hacienda ha anunciado su previsión de aplazar hasta octubre de 2028 las obligaciones pendientes de aplicación del RRSIF, con el objetivo de hacer converger su calendario con el de la factura electrónica B2B para pymes y autónomos. La propia AEAT recoge ya esta comunicación en su portal de Sistemas Informáticos de Facturación y Verifactu.
Sin embargo, este nuevo calendario está pendiente de confirmarse mediante la correspondiente modificación normativa. Por lo tanto, hasta que se publique en el BOE, siguen vigentes los plazos actualmente establecidos: antes del 1 de enero de 2027 para los contribuyentes del Impuesto sobre Sociedades incluidos y antes del 1 de julio de 2027 para el resto de obligados tributarios afectados.
Por tanto, las empresas y profesionales deben seguir preparando sus sistemas, teniendo en cuenta que el calendario se encuentra en proceso de revisión y que Hacienda ha anunciado además una futura convergencia técnica entre el RRSIF, la factura electrónica B2B y los requisitos de ViDA.
¿Qué es el nuevo sistema Verifactu?
Verifactu es una de las dos modalidades previstas por el Reglamento de Sistemas Informáticos de Facturación (RRSIF)
, aprobado mediante el Real Decreto 1007/2023.
El RRSIF establece las condiciones que deben cumplir determinados sistemas informáticos utilizados para expedir facturas y generar sus correspondientes registros de facturación.
Su finalidad es garantizar características como la integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad de los registros generados por estos sistemas.
¿Qué modalidades existen dentro del RRSIF?
El Reglamento contempla dos modalidades de funcionamiento igualmente válidas:
Modalidad Verifactu
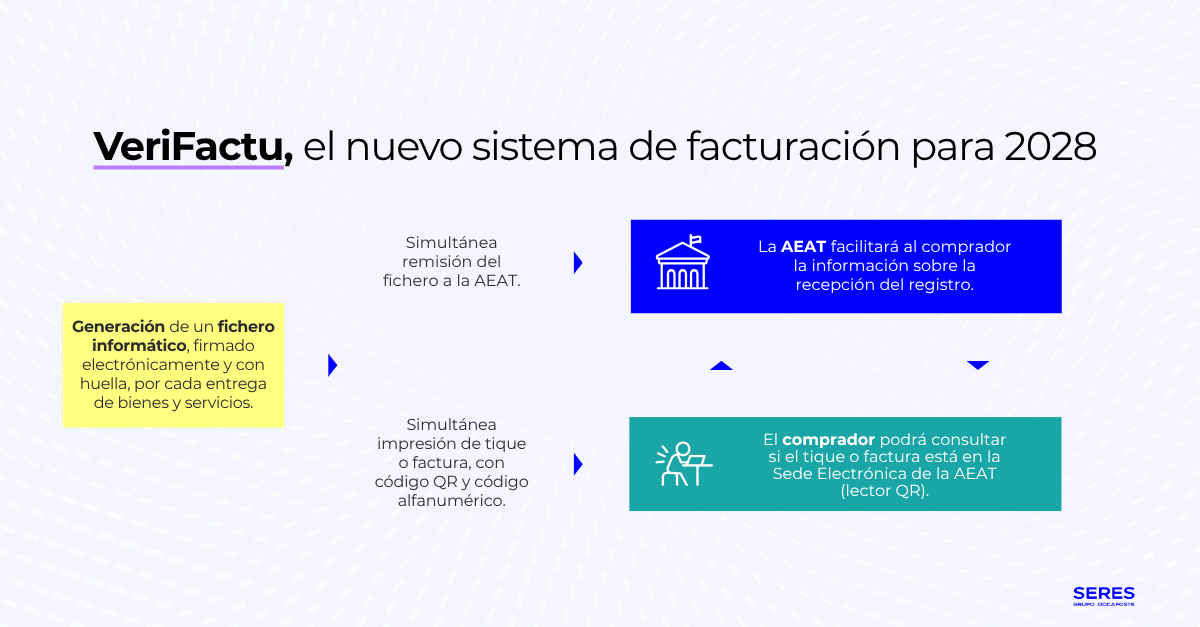
El Sistema Informático de Facturación remite a la AEAT los registros de facturación de forma automática y continuada inmediatamente después de su generación.
La Administración conserva estos registros y las facturas correspondientes pueden ser verificadas mediante el código QR incorporado al documento
Modalidad no Verifactu
Los registros no se remiten de forma continuada a la AEAT, sino que permanecen almacenados en el propio sistema.
A cambio, esta modalidad incorpora requisitos adicionales de seguridad, como la firma electrónica de determinados registros y la conservación de un registro de eventos que permita garantizar su integridad y trazabilidad.
Por lo tanto, el RRSIF no es sinónimo de Verifactu y utilizar Verifactu no es la única forma de cumplir el Reglamento.
¿Cuándo entra en vigor el RRSIF y Verifactu?
La normativa actualmente vigente establece los siguientes plazos máximos de adaptación:
-
Antes del 1 de enero de 2027: contribuyentes del Impuesto sobre Sociedades incluidos en el RRSIF.
-
Antes del 1 de julio de 2027: resto de obligados tributarios afectados.
No obstante, el Ministerio de Hacienda anunció el 5 de octubre de 2026 su previsión de aplazar hasta octubre de 2028 las obligaciones pendientes del Real Decreto 1007/2023, con el objetivo de alinearlas con el calendario de la factura electrónica B2B para empresas y profesionales con una facturación anual de hasta 8 millones de euros.
Calendario actual y calendario anunciado
| Situación | Fecha |
| Contribuyentes del Impuesto sobre Sociedades | 1 de enero de 2027, actualmente vigente. |
| Resto de obligados incluidos | 1 de julio de 2027, actualmente vigente. |
| Nuevo horizonte anunciado por Hacienda | Octubre de 2028, pendiente de modificación normativa |
Hasta que la modificación se apruebe y publique oficialmente, las fechas legales siguen siendo las de 2027.
Además, Hacienda ha adelantado que, una vez alineados los calendarios, se revisarán determinados ámbitos de aplicación y aspectos técnicos para aumentar la convergencia entre el RRSIF, la factura electrónica y ViDA.
Las garantías fundamentales de integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad se mantendrán, en todo caso, en términos sustancialmente equivalentes a los actuales.
¿A quién afecta el RRSIF?
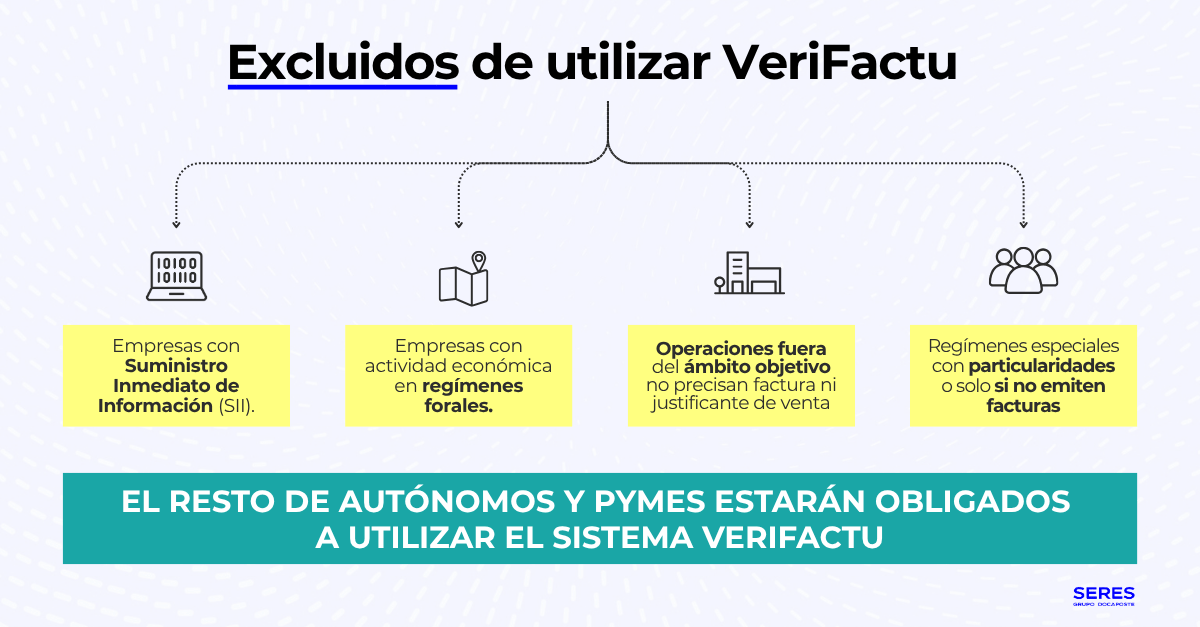
El ámbito del RRSIF incluye, con carácter general, a empresarios, profesionales y determinadas entidades que utilicen Sistemas Informáticos de Facturación y tributen en territorio común.
Entre los sujetos incluidos se encuentran:
-
Contribuyentes del Impuesto sobre Sociedades.
-
Personas físicas que desarrollen actividades económicas sujetas al IRPF.
-
Contribuyentes del Impuesto sobre la Renta de no Residentes que operen mediante establecimiento permanente en España.
-
Determinadas entidades en régimen de atribución de rentas.
El Reglamento afecta tanto a facturas completas como simplificadas cuando se utilice un Sistema Informático de Facturación incluido en su ámbito.
Entre las principales exclusiones se encuentran los contribuyentes que llevan sus libros registro del IVA mediante el Suministro Inmediato de Información (SII), en relación con sus propias facturas.
País Vasco y Navarra disponen, además, de sus propios sistemas tributarios forales y deben analizarse conforme a su normativa específica.
¿Qué es un Sistema Informático de Facturación?
Un Sistema Informático de Facturación o SIF es el conjunto de hardware y software utilizado para expedir facturas que permite introducir información de facturación, conservarla y procesarla para generar otros resultados derivados.
Puede recibir información manualmente, importarla de otros sistemas o capturarla mediante procesos automatizados.
Esta definición es importante porque el RRSIF no regula simplemente “programas para hacer facturas”, sino sistemas que procesan información de facturación dentro de la operativa empresarial.
¿Qué requisitos debe cumplir un Sistema Informático de Facturación?
Los sistemas afectados deben estar preparados para generar registros de facturación con las garantías establecidas por el Reglamento.
Entre sus principales requisitos se encuentran:
-
Garantizar la integridad e inalterabilidad de los registros.
-
Mantener su trazabilidad.
-
Permitir su conservación y acceso.
-
Generar registros de facturación conforme a las especificaciones técnicas establecidas.
-
Encadenar los registros mediante mecanismos que permitan detectar alteraciones u omisiones.
-
Incorporar los elementos exigidos por la normativa en las facturas, incluido el código QR cuando corresponda.
-
Disponer de la correspondiente declaración responsable del productor del sistema.
La normativa no establece una homologación previa general de cada software por parte de la AEAT. Es el productor quien debe acreditar, mediante una declaración responsable, que cada versión del sistema cumple los requisitos aplicables.
¿Cómo funciona Verifactu?
El funcionamiento de Verifactu puede resumirse en cuatro pasos:
- Se expide la factura. El Sistema Informático de Facturación genera el correspondiente registro de facturación de alta. Este registro contiene información estructurada asociada a la factura, pero no debe confundirse con la factura en sí misma. La AEAT aclara expresamente que los registros de facturación no son facturas electrónicas.
-
Se garantiza la trazabilidad. El sistema incorpora mecanismos que permiten relacionar los registros entre sí y detectar posibles alteraciones, omisiones o modificaciones indebidas.
-
El registro se remite a la AEAT. En modalidad Verifactu, el registro se envía automáticamente a la Agencia Tributaria inmediatamente después de su generación. En modalidad no Verifactu, el registro permanece almacenado en el sistema bajo los requisitos de seguridad establecidos.
-
La factura incorpora un código QR. Las facturas emitidas mediante los sistemas incluidos en el RRSIF deben incorporar el código QR previsto por la normativa. En modalidad Verifactu, ese código permite comprobar que el registro correspondiente ha sido remitido a la AEAT.
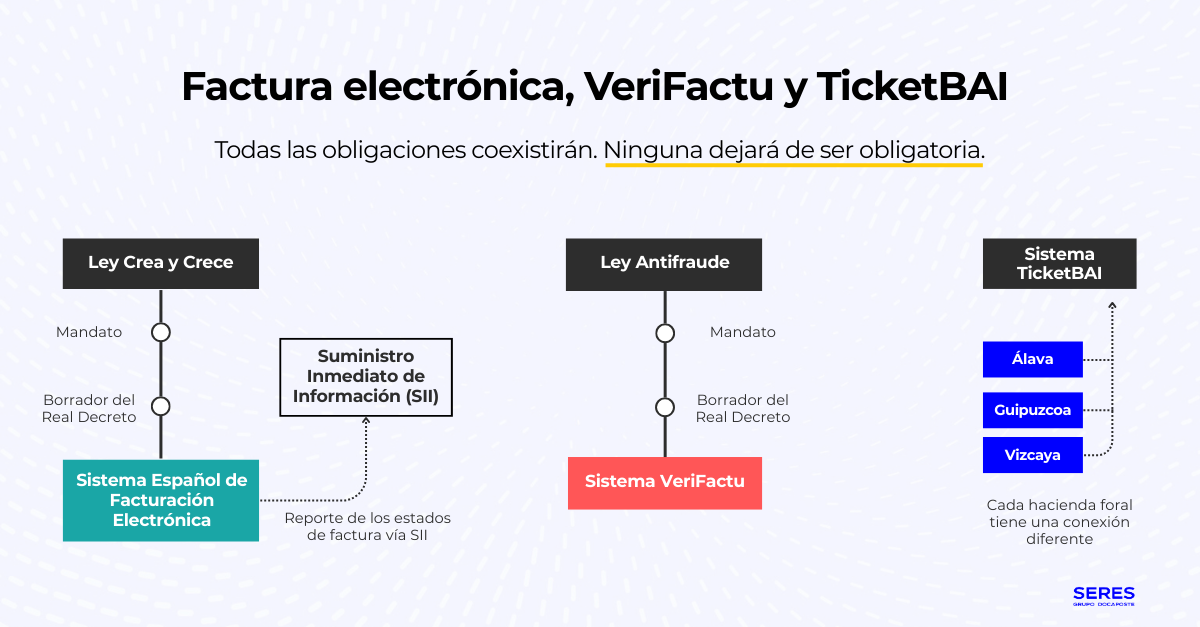
VeriFactu y Ley Crea y Crece: dos obligaciones distintas, pero conectadas
La factura electrónica de la Ley Crea y Crece regula el intercambio electrónico de facturas entre empresarios y profesionales.
El RRSIF, en cambio, regula los requisitos que deben cumplir determinados sistemas informáticos utilizados en los procesos de facturación. VERI*FACTU es una de sus modalidades de funcionamiento.
Una empresa puede estar afectada por ambos marcos, pero cumplir uno no significa cumplir automáticamente el otro.
La convergencia anunciada por Hacienda busca precisamente coordinar mejor ambos sistemas desde el punto de vista normativo y técnico, pero siguen respondiendo a obligaciones diferentes.
Consulta las diferencias entre Ley Crea y Crece y Verifactu.
¿Qué papel tiene la AEAT en Verifactu?
Cuando una empresa utiliza la modalidad Verifactu, la AEAT recibe los registros de facturación remitidos automáticamente por el sistema.
Además, la Agencia Tributaria proporciona diferentes servicios relacionados con el RRSIF:
-
Recepción de los registros VERI*FACTU.
-
Consulta de registros de facturación.
-
Verificación mediante el código QR.
-
Publicación de especificaciones técnicas.
-
Herramientas de asistencia.
-
Una aplicación gratuita de facturación para determinados contribuyentes.
En modalidad no VERI*FACTU, la AEAT no recibe de forma continuada los registros, aunque estos deben estar disponibles y conservarse conforme a los requisitos del Reglamento.
¿Puedo seguir utilizando Word o Excel para hacer facturas?
La AEAT aclara que Word o Excel no se consideran necesariamente un Sistema Informático de Facturación cuando se utilizan exclusivamente para introducir datos, expedir o imprimir facturas y conservar la información.
En cambio, sí pueden quedar dentro del ámbito del RRSIF cuando la información de facturación se procesa para generar directamente libros de IVA, registros de IRPF, contabilidad u otros resultados destinados al cumplimiento de obligaciones tributarias.
Por tanto, no es correcto afirmar de forma general que “Word o Excel estarán prohibidos”. La aplicación del Reglamento depende de cómo se utilicen dentro del proceso de facturación.
¿Tiene que estar homologado el software Verifactu?
No existe una homologación previa general por parte de la AEAT. El productor o desarrollador del Sistema Informático de Facturación debe incorporar una declaración responsable que identifique la versión del producto y certifique que cumple con la Ley General Tributaria, el RRSIF y sus especificaciones técnicas.
Por ello, antes de utilizar un sistema conviene verificar que la versión correspondiente dispone de esta declaración responsable y está preparada para cumplir con los requisitos aplicables.
¿Qué deben hacer ahora las empresas y autónomos?
El anuncio de Hacienda sobre una posible ampliación hasta octubre de 2028 no supone la desaparición del RRSIF ni de sus requisitos fundamentales.
Las empresas deberían aprovechar este periodo para revisar:
-
Qué sistemas utilizan actualmente para emitir facturas.
-
Si esos sistemas están incluidos en el ámbito del RRSIF.
-
Qué versión necesitarán para cumplir los requisitos.
-
Si utilizarán modalidad VERIFACTU o no VERIFACTU.
-
Cómo se integrará el sistema con el ERP, contabilidad y demás aplicaciones.
-
Cómo afectará la futura convergencia con la factura electrónica B2B.
El calendario puede modificarse, pero las exigencias esenciales de integridad, trazabilidad e inalterabilidad seguirán formando parte del nuevo escenario anunciado por Hacienda.


