
Portugal continúa avanzando en la digitalización de sus procesos de facturación y comunicación fiscal. La factura electrónica ya es obligatoria para las grandes empresas en sus relaciones con las administraciones públicas, mientras que las pymes y microempresas disponen de un régimen transitorio para adaptar sus sistemas.
El 8 de octubre de 2026, el Gobierno portugués presentó su propuesta de Presupuestos Generales del Estado para 2027, que contempla nuevas prórrogas relacionadas con la factura electrónica y el reporting fiscal.
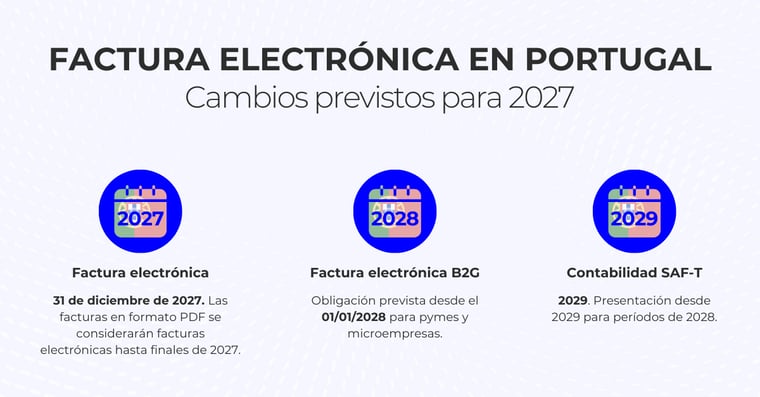
Entre las medidas destacan la ampliación de la aceptación de facturas PDF hasta finales de 2027, el aplazamiento de la obligatoriedad B2G para pymes y microempresas y la nueva fecha prevista para la presentación del SAF-T de contabilidad.
Estas modificaciones todavía están pendientes de aprobación parlamentaria, por lo que deben distinguirse de las obligaciones actualmente vigentes.
¿Cuándo será obligatoria la factura electrónica en Portugal?
La obligatoriedad de la factura electrónica en Portugal depende del tipo de operación y de las características de la empresa.
En el ámbito B2G (Business to Government), las grandes empresas están obligadas a emitir facturas electrónicas estructuradas desde el 1 de enero de 2021, conforme al marco establecido en el Código dos Contratos Públicos.
Para las microempresas, pequeñas y medianas empresas, así como para determinadas entidades públicas que actúan como proveedoras de otras administraciones, la legislación vigente establece un período transitorio hasta el 31 de diciembre de 2026.
Sin embargo, la propuesta de Presupuestos para 2027 plantea ampliar este plazo un año más, hasta el 31 de diciembre de 2027. De aprobarse, la obligación comenzaría el 1 de enero de 2028 para estos colectivos.
En las operaciones B2B nacionales, Portugal todavía no ha establecido una obligación general de utilizar factura electrónica estructurada, aunque las empresas deben cumplir los requisitos fiscales relativos a la emisión y comunicación de sus facturas.
Portugal propone ampliar la aceptación de facturas PDF hasta finales de 2027
Una de las principales novedades de la propuesta de Presupuestos Generales del Estado para 2027 afecta al tratamiento fiscal de las facturas en formato PDF.
El artículo 77.3 contempla ampliar hasta el 31 de diciembre de 2027 el período durante el cual las facturas PDF seguirán siendo aceptadas como facturas electrónicas a todos los efectos previstos en la legislación fiscal portuguesa.
Actualmente, este régimen transitorio está vigente hasta el 31 de diciembre de 2026, conforme al artículo 95 de la Ley n.º 73-A/2025.
La ampliación daría a las empresas un año adicional para adaptar sus procesos de facturación. Sin embargo, es importante distinguir entre una factura PDF aceptada fiscalmente y una factura electrónica estructurada, cuyos datos pueden intercambiarse y procesarse automáticamente entre sistemas.
Además, esta aceptación fiscal no elimina los requisitos específicos de factura electrónica estructurada que resulten aplicables en la contratación pública.
La prórroga todavía debe superar el procedimiento legislativo correspondiente antes de considerarse definitiva.
Factura electrónica B2G: nueva prórroga prevista para pymes y microempresas
La factura electrónica en las relaciones entre empresas y administraciones públicas se ha implantado progresivamente en Portugal.
El sistema se basa en la Directiva 2014/55/UE y en el marco establecido por el Código dos Contratos Públicos, que regula la emisión de facturas electrónicas en la contratación pública.
Las grandes empresas están obligadas a emitir facturas electrónicas estructuradas desde enero de 2021.
En cambio, las microempresas, pequeñas y medianas empresas y determinadas entidades públicas cuentan actualmente con un período transitorio que finaliza el 31 de diciembre de 2026.
La propuesta de Presupuestos Generales del Estado para 2027 introduce, en su artículo 138.2, una ampliación del régimen previsto en el artículo 9.4 del Decreto-Ley n.º 111-B/2017.
De aprobarse, el período transitorio finalizaría el 31 de diciembre de 2027, trasladando la obligación al 1 de enero de 2028 para los colectivos afectados.
¿Cómo funciona la factura electrónica B2G en Portugal?
El modelo portugués permite a los organismos públicos utilizar la plataforma de recepción de facturas gestionada por eSPap (Entidade de Serviços Partilhados da Administração Pública) o soluciones propias adaptadas a los requisitos nacionales.
El intercambio de documentos estructurados debe cumplir la norma europea EN 16931 y la especificación portuguesa CIUS-PT, que establece requisitos particulares para las facturas electrónicas dirigidas a las administraciones públicas.
La utilización de documentos estructurados facilita la recepción, validación y procesamiento automatizado de las facturas, contribuyendo a reducir errores y mejorar la trazabilidad.
SAF-T en Portugal: el Gobierno propone aplazar su presentación hasta 2029
La propuesta de Presupuestos para 2027 también introduce cambios en el calendario de presentación del SAF-T (PT) de contabilidad.
El SAF-T (Standard Audit File for Tax Purposes) es un archivo normalizado en formato XML que permite estructurar información contable y fiscal para su tratamiento por parte de la Autoridade Tributária e Aduaneira (AT).
En Portugal deben distinguirse dos ámbitos:
-
SAF-T de facturación: permite estructurar información relativa a los documentos emitidos y puede utilizarse para comunicar sus datos a la Administración tributaria.
-
SAF-T de contabilidad: contiene información detallada de los registros contables y está vinculado a la elaboración y presentación de determinadas obligaciones fiscales, especialmente la Informação Empresarial Simplificada (IES).
¿Cuándo será obligatorio presentar el SAF-T contable?
La legislación actualmente vigente establece que la presentación del SAF-T (PT) de contabilidad será aplicable a los períodos fiscales de 2027 y posteriores, con las primeras entregas previstas a partir de 2028.
No obstante, el artículo 77.2 de la propuesta presupuestaria plantea aplazar su aplicación a los períodos fiscales de 2028 y posteriores, con presentación a partir de 2029.
Esta modificación supondría una nueva prórroga de un año, proporcionando más tiempo a las empresas para adaptar sus sistemas contables y garantizar la correcta generación de los archivos.
El nuevo calendario todavía no está aprobado y dependerá de la publicación de la Ley de Presupuestos definitiva.
¿Qué ocurre con la comunicación mensual de facturas?
El aplazamiento propuesto afecta al SAF-T de contabilidad, pero no elimina la obligación de comunicar periódicamente los datos de facturación a la AT.
Con carácter general, los contribuyentes sujetos a esta obligación deben comunicar los datos de las facturas y otros documentos fiscalmente relevantes hasta el día 5 del mes siguiente a su emisión.
Esta comunicación puede realizarse mediante diferentes mecanismos, como servicios web, el Portal das Finanças o archivos estructurados basados en SAF-T de facturación.
Por tanto, la comunicación periódica de las facturas y la futura presentación del SAF-T contable son procedimientos diferenciados.
ATCUD y código QR: requisitos de facturación en Portugal
Además de los calendarios de obligatoriedad, Portugal mantiene diferentes requisitos para reforzar la trazabilidad de las operaciones.
Desde el 1 de enero de 2023, las facturas y otros documentos fiscalmente relevantes incluidos en el ámbito de aplicación deben incorporar el ATCUD (Código Único de Documento).
Este código identifica individualmente los documentos mediante la combinación del código de validación de la serie de facturación y el número secuencial correspondiente.
Por su parte, el código QR permite facilitar la identificación y consulta de información fiscal contenida en determinados documentos de facturación.
Las empresas deben garantizar que sus sistemas cumplen los requisitos de generación, identificación y comunicación establecidos por la Autoridade Tributária e Aduaneira.
Portugal y ViDA: hacia una mayor interoperabilidad europea
La evolución de la factura electrónica en Portugal también está vinculada al marco europeo ViDA (VAT in the Digital Age).
Esta iniciativa establece nuevas obligaciones de factura electrónica estructurada y reporting digital para determinadas operaciones B2B intracomunitarias desde el 1 de julio de 2030.
El objetivo es facilitar el intercambio de información fiscal entre administraciones, mejorar el control del IVA y avanzar hacia procesos de facturación más interoperables dentro de la Unión Europea.
Para las empresas portuguesas que operan internacionalmente, esta transformación supondrá adaptar sus sistemas a nuevas exigencias de intercambio documental y comunicación fiscal.
Aunque las medidas nacionales de 2027 todavía están pendientes de aprobación, la evolución del marco europeo refuerza la importancia de avanzar hacia soluciones de factura electrónica estructurada e integradas con los sistemas de gestión empresarial.
SERES y la factura electrónica en Portugal
SERES ayuda a las empresas a digitalizar y automatizar sus procesos de factura electrónica, conectando sus sistemas de gestión con clientes, proveedores y administraciones públicas.
Nuestra experiencia en proyectos nacionales e internacionales permite abordar diferentes requisitos técnicos, formatos y modelos regulatorios desde una estrategia integrada.
A través de nuestra solución de factura electrónica internacional, acompañamos a las organizaciones en la transformación de sus procesos de facturación y en su adaptación a un entorno fiscal cada vez más digitalizado.


